

Made in Europe : offensive Stellantis-VW
Stellantis et Volkswagen prônent un « Made in Europe » pour protéger l'industrie automobile européenne face à la concurrence et aux enjeux de batteries.
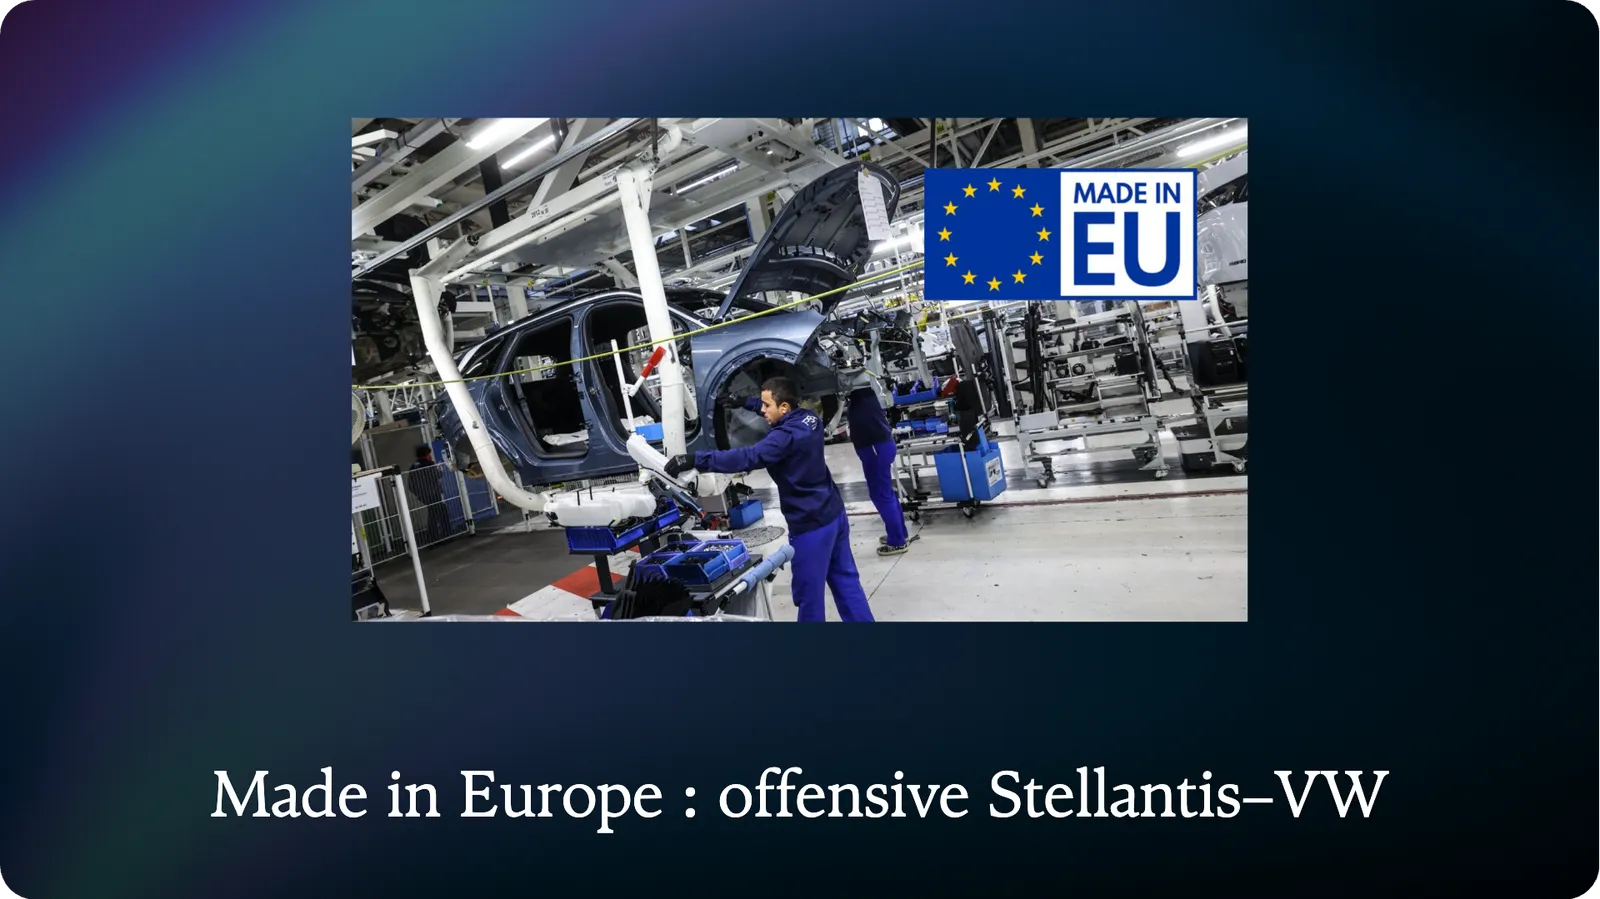
Dans un contexte de rivalités géopolitiques où commerce, technologie et industrie deviennent des leviers de puissance, Stellantis et Volkswagen poussent une stratégie « Made in Europe » pour soutenir l’industrie automobile européenne. Début février 2026, Oliver Blume (Volkswagen) et Antonio Filosa (Stellantis) ont signé une tribune commune publiée par le Handelsblatt et deux autres quotidiens européens, comme le rapportent ORF et blue News. Les deux premiers constructeurs du continent y demandent à Bruxelles de lier les aides publiques et la réglementation CO2 à l’origine européenne des véhicules électriques.
Un secteur stratégique sous pression
L’enjeu est d’abord économique. Selon l’association des constructeurs européens ACEA, l’automobile génère plus de 8 % du PIB de l’Union, emploie 13,5 millions d’Européens et représente 8 % des emplois manufacturiers de l’UE. Elle pèse aussi lourd dans l’effort d’innovation : l’ACEA chiffre ses dépenses de R&D à 84,3 milliards d’euros par an, soit 34 % du total européen.
Le constat des deux dirigeants : l’essentiel des voitures vendues dans l’Union y est encore assemblé, mais les constructeurs européens subissent la concurrence d’importateurs soumis à des normes sociales et environnementales moins strictes, tandis que les tensions sur les matières critiques fragilisent les chaînes de valeur. Les objectifs CO2 de l’Union ajoutent une contrainte : un constructeur qui ne vend pas assez de véhicules électriques s’expose à des pénalités, ce qui l’incite à importer les composants les moins chers disponibles.
Le dilemme des batteries
Le dilemme se cristallise sur les batteries. L’Europe investit pour bâtir une filière intégrée de cellules, mais la course au véhicule électrique abordable accroît la pression à importer des cellules moins chères, principalement d’Asie. Ce mouvement prive les usines européennes des volumes nécessaires pour atteindre leur seuil de rentabilité, ce qui renforce à son tour la dépendance aux importations : un cercle vicieux qui menace la souveraineté technologique du continent.
Ce que proposent Stellantis et Volkswagen
Leur proposition repose sur deux piliers. D’abord, exiger des conditions de production équivalentes pour toute entreprise qui veut vendre en Europe. Ensuite, cibler l’argent public sur la valeur ajoutée locale via un label « Made in Europe ». Selon Mac4Ever, ses critères, encore à définir, porteraient sur :
- la production du véhicule et la recherche et développement ;
- la chaîne de traction électrique ;
- les cellules de batterie ;
- les composants électroniques clés.
Seuls les modèles labellisés auraient accès aux bonus à l’achat, aux programmes de flottes et aux marchés publics. Les deux patrons avancent aussi un « bonus CO2 » pour chaque véhicule électrique « Made in Europe », étendu à toute la gamme électrique d’un constructeur si une large part de sa flotte remplit les critères, d’après ORF. L’objectif affiché : réduire les pénalités réglementaires et réinvestir les sommes économisées en R&D. Les signataires se défendent de tout protectionnisme, mais la proposition ouvre un débat sensible avec les partenaires commerciaux de l’Union, à la frontière entre politique climatique, politique industrielle et libre concurrence.
Les enjeux pour les entreprises
Si Bruxelles reprend cette logique, l’origine des composants deviendra un critère commercial autant que réglementaire. Les équipementiers devront documenter la provenance de leurs cellules et de leur électronique pour rester éligibles aux programmes de leurs clients. Les importateurs, européens comme asiatiques, seront incités à localiser une partie de leur production. Les acheteurs publics et les gestionnaires de flottes devront intégrer le label dans leurs appels d’offres. Pour les fournisseurs de rang 2 ou 3, la traçabilité de la chaîne de valeur pourrait devenir une condition d’accès au marché.
Ce que les équipes de veille doivent surveiller
- Le texte de la Commission sur la préférence européenne dans l’industrie et la révision des règles CO2 : c’est là que se fixeront les seuils de contenu local. Une veille réglementaire sur les consultations et les amendements donne plusieurs mois d’avance.
- Les positions des autres constructeurs et des États membres, qui ne partagent pas tous l’intérêt du label selon leur exposition à l’export.
- Les annonces d’usines de cellules en Europe, leurs retards et leurs partenariats avec des acteurs asiatiques, à suivre dans une veille sectorielle automobile.
- Les réactions des partenaires commerciaux (Chine, États-Unis, Corée) et les risques de mesures de rétorsion, qui relèvent de la veille géopolitique.
- Les exigences de traçabilité imposées aux fournisseurs, qui modifieront la cartographie des risques achats.
Sources
- ORF, VW und Stellantis fordern Bevorzugung europäischer E-Autos (2026)
- blue News, VW and Stellantis: "Made in Europe" to strengthen the industry (2026)
- Mac4Ever, Stellantis et Volkswagen demandent un bonus CO2 pour les voitures électriques Made in Europe (2026)
- ACEA, chiffres clés de l’industrie automobile européenne (2025)
Pour aller plus loin
Tous les rapportsTrois rapports NewsCore qui prolongent l'analyse de cet article.
- ID : NSC/AUTO/0002
CATL, BYD, LG Energy, Samsung SDI, Panasonic ; échéances solid-state Toyota, ProLogium, Solid Power.
7 500 €Demander - ID : NSC/BTP/0007
ICON Wolf Ranch, COBOD BOD2, XtreeE, Saint-Gobain Weber Beamix : projets et économie.
6 500 €Demander - ID : NSC/BFSI/0020
Application DORA janvier 2025, registres TIC, tests TLPT, gouvernance fournisseurs cloud.
6 500 €Demander